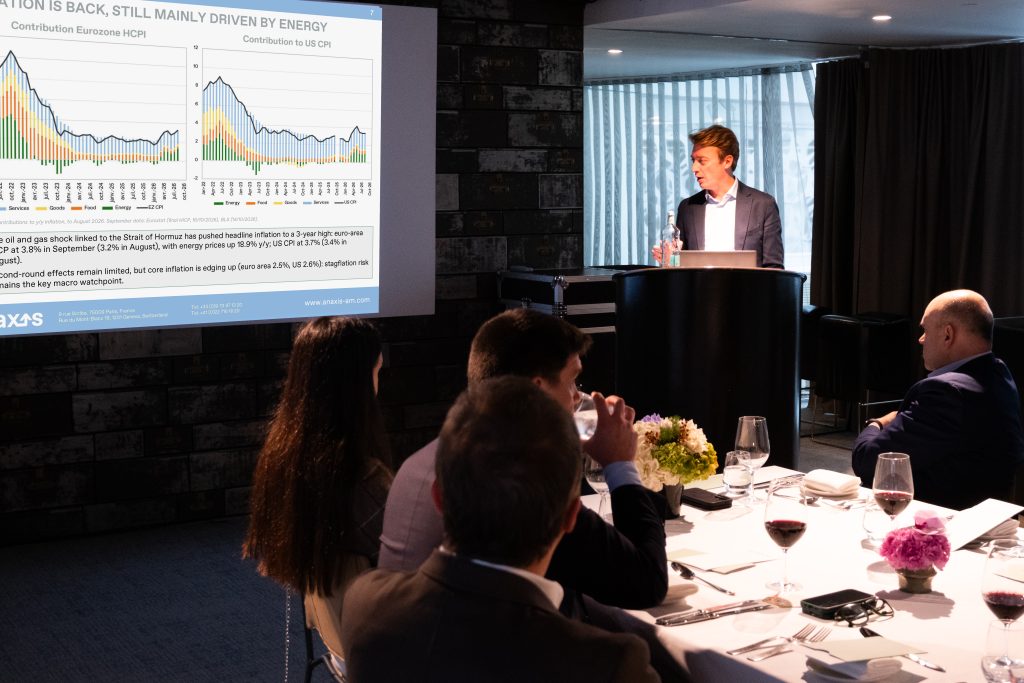
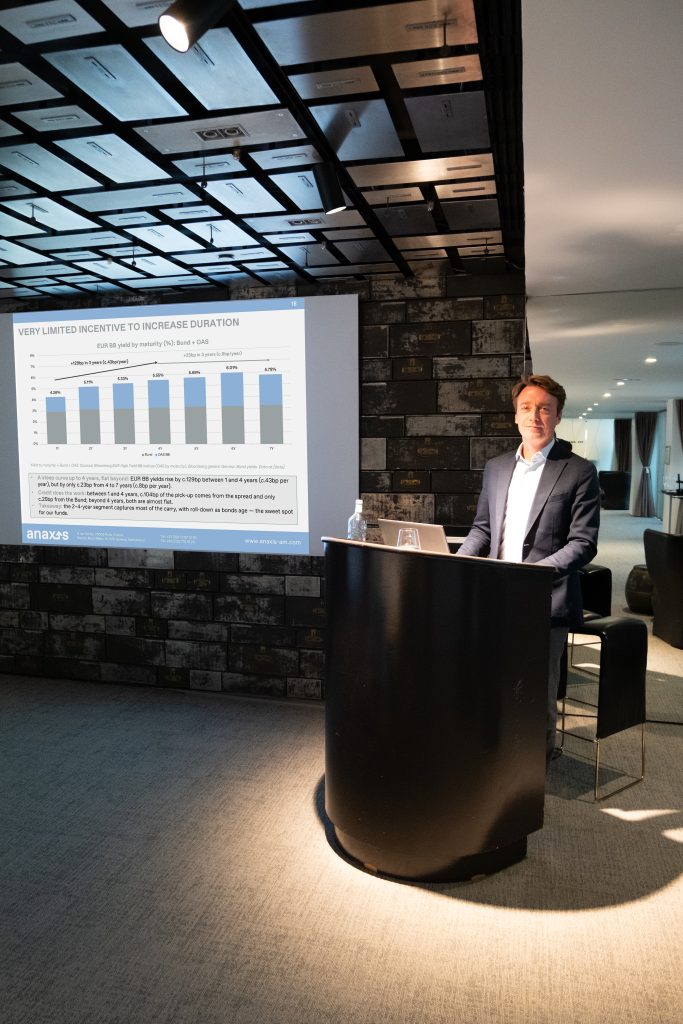
📸 Nous avons eu le plaisir de rencontrer des investisseurs espagnols à Barcelone la semaine dernière, à l’occasion de notre point de fin d’année sur le marché du crédit corporate. Un grand merci à tous les participants pour leur présence et la richesse de nos échanges !
💡 Voici les principaux enseignements de la présentation « Les atouts des obligations corporate à duration courte dans l’environnement actuel », présentée par Jean-Julien Goettmann, associé fondateur et directeur commercial, et Thibault Destrés, responsable de la gestion chez Anaxis Asset Management :
➡️ Le contexte macroéconomique
🔹 L’inflation repart à la hausse, sous l’effet des prix de l’énergie : l’inflation en zone euro a atteint 3,8 % en septembre, son niveau le plus élevé depuis trois ans, tandis que les prix de l’énergie ont progressé de 18,9 % sur un an. Le risque de stagflation demeure la principale préoccupation, même si les effets de second tour sont restés limités jusqu’à présent.
🔹 Les banques centrales renouent avec une politique monétaire restrictive : depuis février, les anticipations de taux ont été révisées à la hausse d’environ 120 pb pour la BCE et 170 pb pour la Fed. Le court terme offre désormais un portage que le crédit à courte terme permet de capter avec un risque de duration limité.
🔹 Les spreads du Haut Rendement européen sont revenus à leur moyenne sur dix ans (363 pb), après un écartement d’environ 115 pb depuis les points bas de juillet, principalement concentré sur les émetteurs notés B. Les rendements se situent désormais nettement au-dessus de leurs moyennes sur dix ans : 7,1 % pour le Haut Rendement européen (leur niveau le plus élevé depuis décembre 2023) et 4,3 % pour l’Investment Grade.
🔹 Les fondamentaux du crédit restent solides : les marges résistent, les entreprises conservent un fort pouvoir de fixation des prix, et les besoins de refinancement à court terme demeurent limités. Les taux de défaut attendus demeurent contenus, autour de 2,5 à 3 %.
➡️ Nos solutions d’investissement dans cet environnement
🔹 Nous privilégions le crédit corporate à duration courte, avec une surpondération des émetteurs notés BB, aucune exposition aux signatures CCC, un biais en faveur des secteurs défensifs (santé, services et biens d’équipement) ainsi qu’une préférence pour le Haut Rendement européen.
🔹 Anaxis Short Duration : rendement de 5,11 % pour une duration de 1,88 année, notation moyenne BB et 119 émetteurs en portefeuille. Le fonds offre un coussin de protection important face à une remontée des taux d’intérêt et à un écartement des spreads : une année de portage peut absorber une hausse des taux ou un écartement des spreads d’environ 270 pb, contre 40 à 65 pb pour une obligation d’État à 10 ans (part EUR – FR0010951483, données au 30/10/2026).
🔹 Diversified Bond Opp. 2029 : rendement de 6,24 % pour une duration de 3,22 ans, notation moyenne BB et 146 émetteurs en portefeuille. Le rendement atteint son niveau le plus élevé depuis la création du portefeuille en juillet 2025, tandis que la duration continue de diminuer progressivement (part EUR – FR0013330750, données au 30/10/2026).