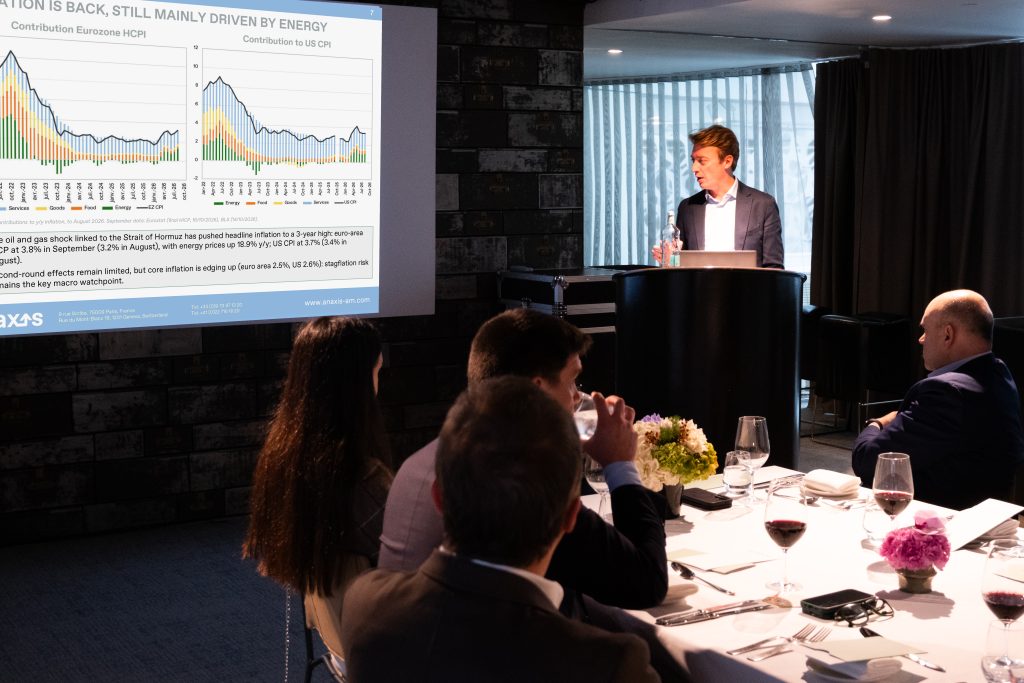
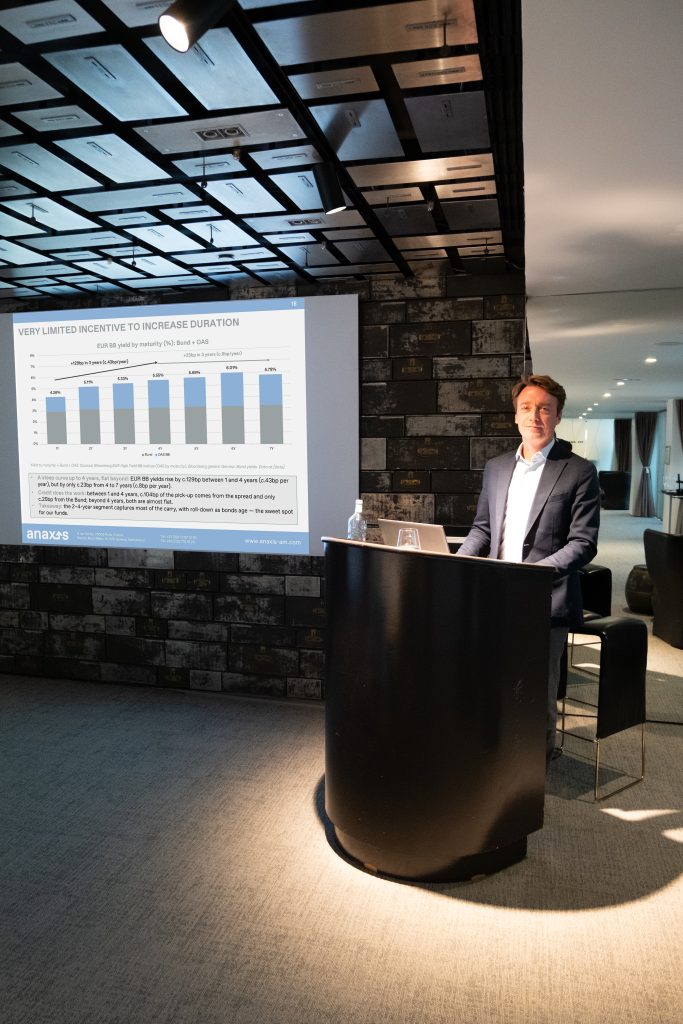
📸 La semana pasada tuvimos el placer de reunirnos con inversores españoles en Barcelona con motivo de nuestra actualización de fin de año sobre el mercado de crédito corporativo. Muchas gracias a todos los asistentes por su participación y por contribuir a un debate tan enriquecedor.
💡 Principales conclusiones de la presentación «Las ventajas de los bonos corporativos de corta duración en el entorno actual», a cargo de Jean-Julien Goettmann, socio fundador y director de Ventas, y Thibault Destrés, responsable de Gestión de Carteras en Anaxis Asset Management:
➡️ El contexto macroeconómico
🔹 La inflación vuelve a repuntar, impulsada por los precios de la energía: la inflación de la zona euro alcanzó el 3,8 % en septiembre, su nivel más alto de los últimos tres años, mientras que los precios de la energía aumentaron un 18,9 % interanual. El riesgo de estanflación sigue siendo la principal preocupación, aunque los efectos de segunda ronda han sido limitados hasta ahora.
🔹 Los bancos centrales vuelven a adoptar una orientación restrictiva de la política monetaria: desde febrero, las expectativas de tipos se han revisado al alza en aproximadamente 120 pb para el BCE y 170 pb para la Fed. El tramo corto de la curva ofrece ahora un carry que el crédito de corta duración permite capturar con un riesgo de duración limitado.
🔹 Los diferenciales (spreads) de la deuda High Yield europea han vuelto a su media de los últimos diez años (363 pb), tras ampliarse aproximadamente 115 pb desde los mínimos de julio, principalmente entre los emisores con calificación B. Las rentabilidades se sitúan ahora claramente por encima de sus medias de los últimos diez años: 7,1 % para el High Yield europeo (su nivel más alto desde diciembre de 2023) y 4,3 % para el Investment Grade.
🔹 Los fundamentales del crédito siguen siendo sólidos: los márgenes se mantienen, las empresas conservan un elevado poder de fijación de precios y las necesidades de refinanciación a corto plazo son limitadas. Las tasas de impago previstas siguen contenidas, en torno al 2,5-3 %.
➡️ Nuestras soluciones de inversión en este entorno
🔹 Favorecemos el crédito corporativo de corta duración, con sobreponderación en emisores con calificación BB, sin exposición a CCC, un sesgo hacia sectores defensivos (salud, servicios y bienes de equipo) y una preferencia por el High Yield europeo.
🔹 Anaxis Short Duration: rentabilidad del 5,11 %, duración de 1,88 años, calificación media BB y 119 emisores en cartera. El fondo ofrece un importante colchón frente a subidas de tipos de interés y ampliaciones de diferenciales: un año de carry puede absorber una subida de tipos o una ampliación de spreads de aproximadamente 270 pb, frente a los 40-65 pb de un bono soberano a 10 años (clase EUR – FR0010951483, datos a 30/10/2026).
🔹 Diversified Bond Opp. 2029: rentabilidad del 6,24 %, duración de 3,22 años, calificación media BB y 146 emisores en cartera. La rentabilidad se encuentra en su nivel más alto desde la creación de la cartera en julio de 2025, mientras que la duración sigue reduciéndose progresivamente (clase EUR – FR0013330750, datos a 30/10/2026).